
試算では100億円以上が流動化
都市と地方で賛否は分かれる
全国知事会で行った試算がある。制度の対象となる「個人住民税」の総額は約8兆1,405億円(平成17年度)。これを納税者の出生地(生まれた場所)と納税場所(今住んでいる場所)の視点からみると次のように推計される。
| 出生地と納税場所の関係 | 納税額 |
|---|---|
| 生まれた場所に住み納税 | 6兆4,695億円 |
| 生まれた場所以外に住み納税 | 1兆6,710億円※ |
| 合計 | 8兆1,405億円 |
※このうち東京・大阪・名古屋の3大都市圏で1兆3,522億円を占める
生まれた場所以外に住んで納税している人がふるさと納税を行った場合を試算してみると次のようになる。(全員が控除の限度である住民税の1割を寄付すると仮定する)
- 試算1:生まれた場所以外で納税している全員が行った場合
- 1兆6,710億円×10% = 1,671億円
- 試算2:生まれた場所以外で納税している人(全国)の1割が行った場合
- 1兆6,710億円×10%×1/10 = 167億円
- 試算3:試算2を3大都市圏に住む人の1割が行った場合
- 1兆3,522億円×10%×1/10 = 135億円
実際には生まれた場所に住んでいる人でも、育った場所や学生時代を過ごした自治体に寄付するということも予想され、金額によっても変動はあるが、それでも100億円以上が都市から地方へと流動化するのではないかと予想される。
こうした制度に対する社会的な評価はどうか。住民(国民)を対象とした各種調査では「賛成」とする意見が6割近くを占め、利用したいとする意向も高い水準にある。図4はそうした調査の一つだが、全国の住民を対象にした調査であることから大都市圏と地方圏の意識の違いが垣間見える。
図4 ふるさと納税制度に対する意識(住民)
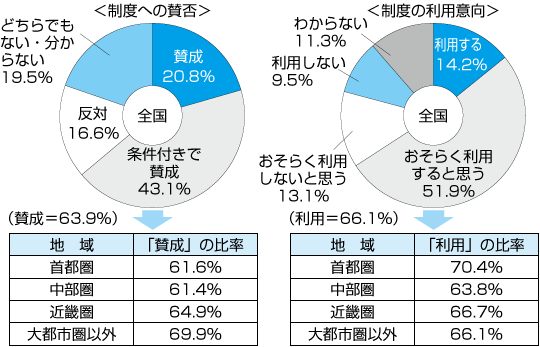
(社団法人中部開発センター資料 平成19年)
実際に自治体経営を行う知事となるとさらに意識の違いは鮮明だ。読売新聞が行った平成19年12月の調査では、東京都知事が明確に「評価できない」と回答したほか3大都市及びその周辺県では「どちらかといえば評価できない」や「どちらともいえない」が目立つ。一方地方圏の知事の多くは評価できると答えており、都市と地方で立場の違いがくっきりと表れている。(図5)
図5 ふるさと納税制度に対する知事の評価
| 地域 | 都道府県 | 評価 |
|---|---|---|
| 北海道・東北 | 北海道 | ○ |
| 青森県 | ○ | |
| 岩手県 | - | |
| 宮城県 | ○ | |
| 秋田県 | ○ | |
| 山形県 | ◎ | |
| 福島県 | ○ | |
| 関東 | 茨城県 | △ |
| 栃木県 | ○ | |
| 群馬県 | ○ | |
| 埼玉県 | △ | |
| 千葉県 | − | |
| 東京都 | × | |
| 神奈川県 | △ | |
| 山梨県 | ○ |
| 地域 | 都道府県 | 評価 |
|---|---|---|
| 北陸 | 新潟県 | △ |
| 富山県 | − | |
| 石川県 | ◎ | |
| 福井県 | ◎ | |
| 中部 | 長野県 | ○ |
| 岐阜県 | ○ | |
| 静岡県 | − | |
| 愛知県 | − | |
| 三重県 | △ | |
| 近畿 | 滋賀県 | ○ |
| 京都府 | − | |
| 大阪府 | − | |
| 兵庫県 | ◎ | |
| 奈良県 | ○ | |
| 和歌山県 | ◎ |
| 地域 | 都道府県 | 評価 |
|---|---|---|
| 中国 | 鳥取県 | ○ |
| 島根県 | ◎ | |
| 岡山県 | ◎ | |
| 広島県 | △ | |
| 山口県 | ○ | |
| 四国 | 徳島県 | ◎ |
| 香川県 | ○ | |
| 愛媛県 | ○ | |
| 高知県 | − | |
| 九州・沖縄 | 福岡県 | ○ |
| 佐賀県 | ◎ | |
| 長崎県 | − | |
| 熊本県 | ○ | |
| 大分県 | ◎ | |
| 宮崎県 | ◎ | |
| 鹿児島県 | ○ | |
| 沖縄県 | − |
- 凡例
- ◎:評価できる
- ○:どちらかというと評価できる
- − :どちらともいえない
- △:どちらかというと評価できない
- ×:評価できない
(読売新聞「全国知事調査」(平成19年12月))
関連情報
Index / 地元の元気と格差是正は実現するか 「ふるさと納税制度」を読む
ナビゲーション